בקצרה
- נתוני הבנק נכנסים מקובץ CSV שהמשרד מוריד מאתר הבנק ומעלה. שום דבר לא מתחבר לבנק.
- המערכת מציעה התאמות, כל לקוח מול המסמכים שלו בלבד. אדם מאשר, האישור יוצר טיוטת פקודה, והרישום בספרים הוא צעד נפרד.
- דוח התאמת בנק, התאמת דף חשבון של ספק ובדיקת דף כרטיס אשראי מול קבלות, בלי גיליון אלקטרוני.
- תשלום לספק נרשם עם ניכוי במקור לפי האישור של הספק. קובץ מס״ב לשכר מוכן להעלאה על ידי המשרד. כסף לא זז מתוך המערכת.
איך תנועות הבנק נכנסות
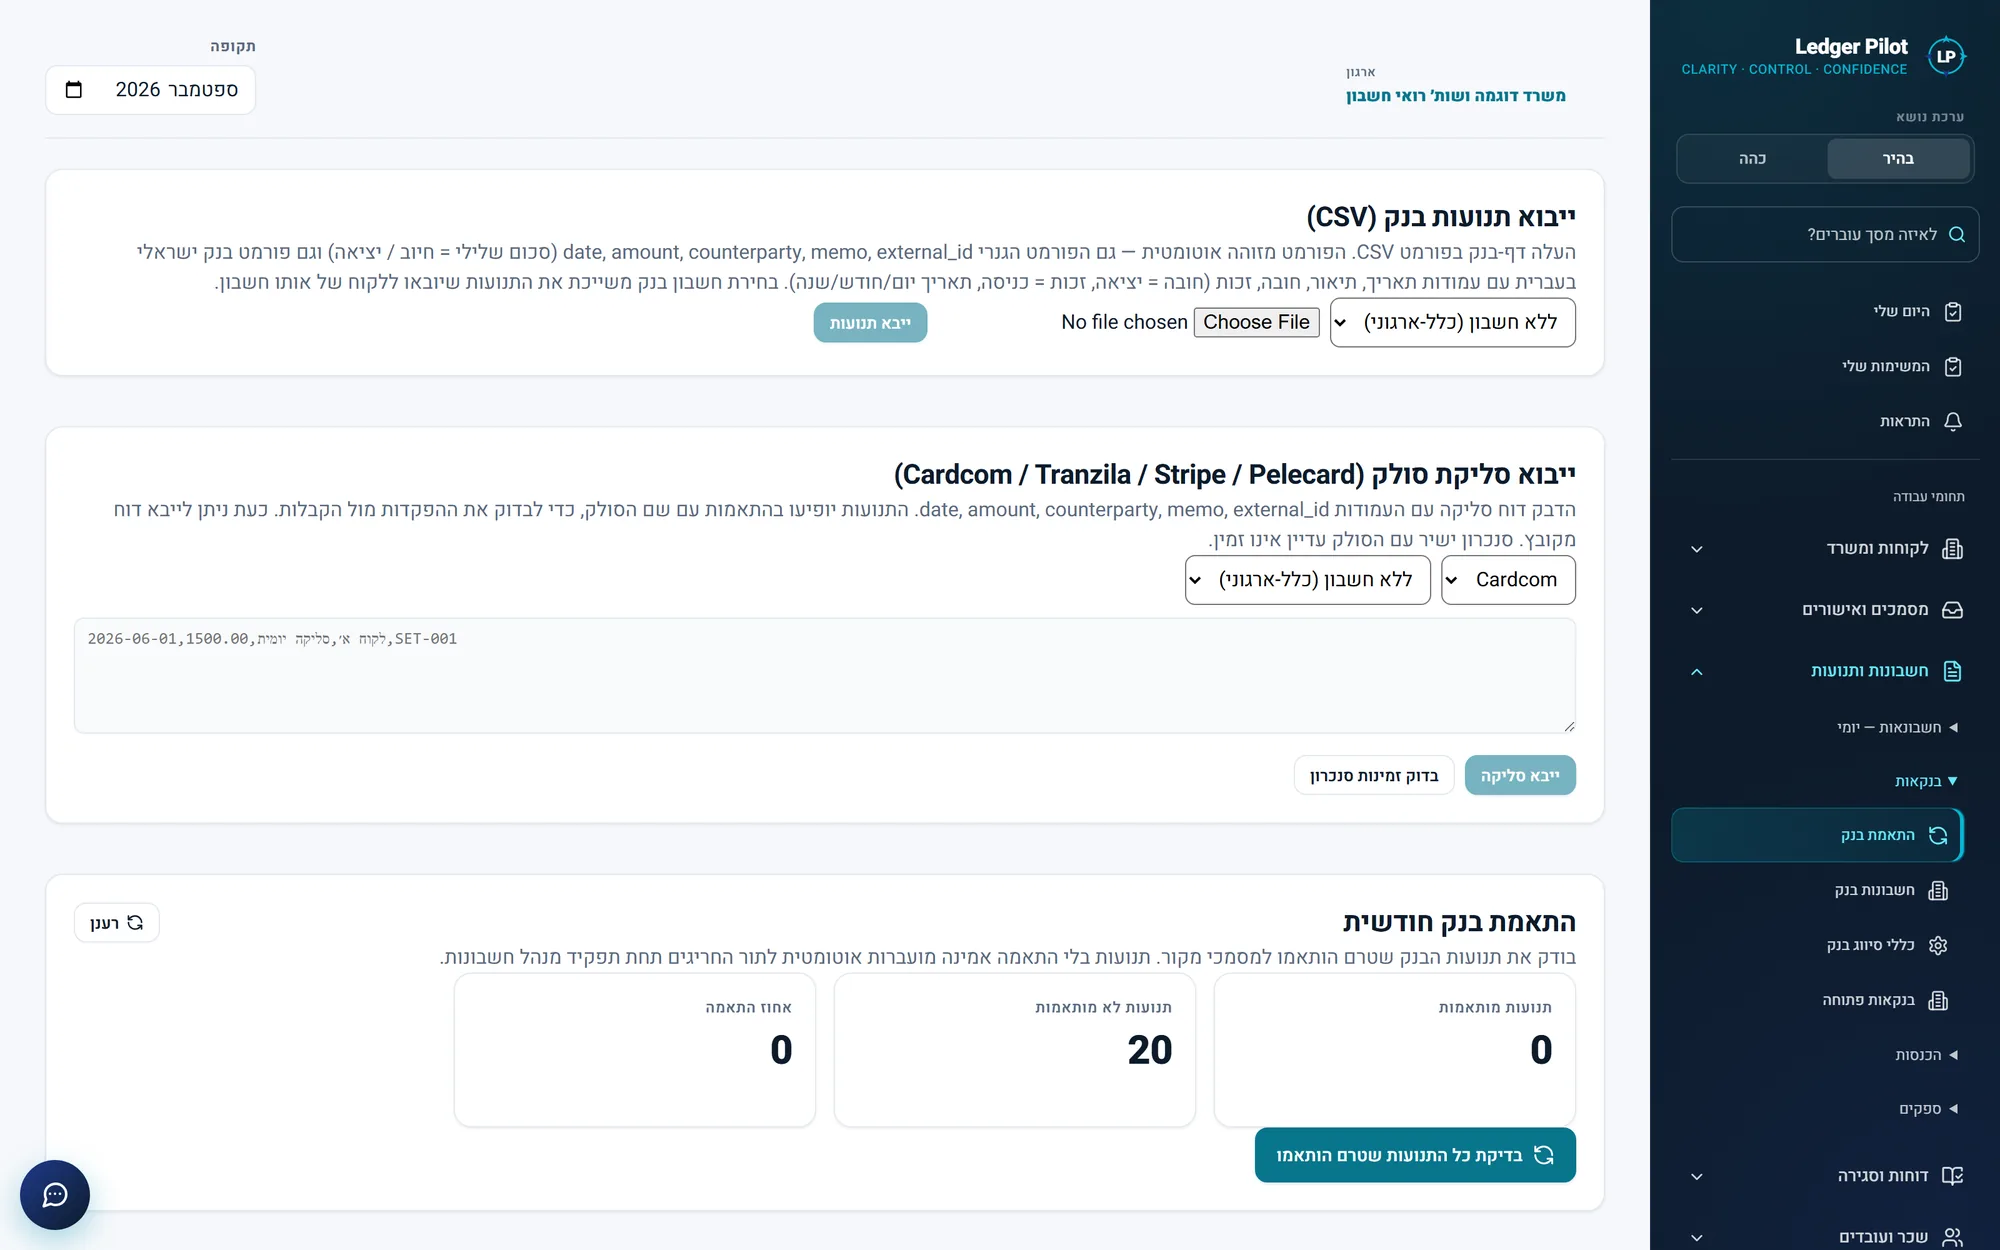
המשרד מוריד מאתר הבנק את דף החשבון כקובץ CSV, בוחר באיזה חשבון בנק של הלקוח מדובר, ומעלה. כל שורה בדף הופכת לתנועת בנק במערכת, משויכת ללקוח הנכון.
המערכת מזהה שני מבנים של קובץ. הראשון הוא מבנה כללי עם עמודות באנגלית: תאריך, סכום, צד שני ותיאור. השני הוא יצוא בעברית עם עמודות נפרדות של חובה וזכות. בקובץ העברי התאריכים נקראים יום לפני חודש, חובה נרשמת כיציאה של כסף וזכות ככניסה, וסימני שקל, פסיקים של אלפים וסוגריים חשבונאיים מנוקים.
- שורות סיכום ושורות תחתונות שאין בהן תאריך או תנועה מדולגות ונספרות.
- עמודת היתרה נשמרת כיתרה של הבנק עצמו, לשימוש בדוח התאמת הבנק. היא אף פעם לא נקראת כתנועה.
- קובץ שהמערכת לא מזהה נדחה עם הודעה בעברית. המערכת לא מנחשת מבנה.
- העלאה חוזרת או חודשים חופפים לא יוצרים כפילויות. תנועה שכבר קיימת מזוהה לפי האסמכתא שלה, או לפי חשבון, תאריך, סכום וצד שני, ומדולגת.
- כל תנועה חדשה נבדקת מול כללי הסיווג של המשרד, ומול ההיסטוריה של אותו צד שני. תנועה חריגה פותחת משימת בדיקה למנהל החשבונות.
לכל לקוח נשמרת רשימה של חשבונות הבנק שלו: בנק, סניף, מספר חשבון מוסתר חלקית ויתרת פתיחה. כך כל דף וכל התאמה נשארים בתיק של הלקוח. כל שינוי ברשימה נרשם ביומן הפעולות.
באותו מסך אפשר לקלוט גם דוח העברות של חברת סליקה, כדי להתאים הכנסות מכרטיסי אשראי מול הקבלות שהמשרד הפיק. את הדוח המשרד מדביק בעצמו, והוא עובר את אותה קליטה ואותה בדיקת כפילויות.
איך המערכת מציעה התאמה
לכל תנועה שעוד לא הוסברה, המערכת מחפשת את המסמך שהיא שייכת לו: חשבונית או קבלה של ספק שהמשרד קלט, או חשבונית שהמשרד הפיק ללקוח שלו. ההצעה מגיעה עם ציון ביטחון ועם נימוק בעברית שאומר מה התאים ומה לא.
תנועה של לקוח נבדקת רק מול המסמכים של אותו לקוח, או מול מסמכים שעוד לא שויכו לאף לקוח. היא אף פעם לא מושווית למסמכים של לקוח אחר במשרד.
הרמות של ההתאמה, במילים פשוטות
- מדויקת: אותו יום, אותו סכום ואותו שם.
- קרובה: תאריך קרוב, הפרש של אגורות בודדות, ושם כמעט זהה.
- רופפת: טווח תאריכים רחב יותר ושם דומה פחות. היא לא נשמרת כהצעה, והיא רק מופיעה בנימוק של משימת הבדיקה.
- ניכוי במקור: הסכום שנכנס שווה לסכום החשבונית פחות אחד משיעורי הניכוי במקור המקובלים. ההצעה מציגה גם את הסכום שנוכה.
- עמלה: הפרש קטן בין התנועה למסמך, כמו עמלת העברה.
- תשלום חלקי: התנועה מכסה רק חלק מהחשבונית, והחשבונית נשארת פתוחה על היתרה.
- קבוצה: העברה אחת ששווה לסכום של שתיים או שלוש חשבוניות פתוחות של אותו צד שני.
רק ההתאמות החזקות נשמרות כהצעה. כל התאמה שבה הסכום שונה, בגלל ניכוי, עמלה, תשלום חלקי או קבוצת חשבוניות, נשארת מתחת לרף ההצעה בכוונה. היא מגיעה לאדם כהסבר, ולא נבלעת בשקט.
תנועה שלא נמצאה לה הצעה פותחת משימה בשם "תנועת בנק ללא התאמה". הנימוק במשימה מציין את המועמד הקרוב ביותר ומה חסר בו. אם במשרד יש יותר מסמכים ממה שהתאמה אחת סורקת, נפתחת משימה נפרדת שמזהירה שהסריקה הייתה חלקית.
- מורידים ומעליםדף הבנק כקובץ CSV, לחשבון של הלקוח.
- קליטהניקוי, דילוג על כפילויות, סיווג לפי כללים ובדיקת חריגות.
- הצעת התאמהמול המסמכים של אותו לקוח, עם ציון ונימוק.
- אישורמאשרים, דוחים או מתאימים ידנית.
- טיוטת פקודההמערכת בונה פקודת סילוק כטיוטה.
- רישום בספריםצעד נפרד במסך טיוטות הפקודות.
מה אדם מחליט, ומה קורה אחרי האישור
ההתאמה היא הצעה. שום דבר לא נרשם בספרים עד שאדם מחליט, ואחרי ההחלטה יש עוד צעד.
- אישור: התנועה מסומנת כמותאמת, הצעות מתחרות על אותה תנועה נדחות, והמערכת בונה פקודת יומן של סילוק בטיוטה. לחשבונית של ספק או של לקוח זו פקודת סילוק החוב. לתנועה שסווגה לפי כלל, אלה החשבונות שהוגדרו בכלל.
- אישור של כמה הצעות יחד: אפשר לסמן הצעות ולאשר אותן בבת אחת. חלון האישור אומר במפורש שהפעולה לא רושמת דבר בספרים.
- דחייה של הצעה שלא מתאימה.
- התאמה ידנית של תנועה מול מסמך שנקלט או מול חשבונית מס שהמשרד הפיק. קבלה לא מתאימה לכך, כי היא כבר רשמה את התקבול.
- ביטול התאמה עם נימוק בכתב, כל עוד פקודת הסילוק לא נרשמה. אחרי הרישום, תיקון נעשה רק בפקודה הפוכה, לא במחיקה.
- רישום בספרים: צעד נפרד במסך טיוטות הפקודות, באותו תהליך אישור ורישום של כל פקודה אחרת.
יש שני מתגים לאוטומציה, ושניהם כבויים כברירת מחדל. הראשון מריץ את ההתאמה פעמיים ביום בלי שמישהו ילחץ, והוא יוצר רק הצעות. השני מאשר לבד רק התאמות מדויקות והתאמות לפי כלל של המשרד. גם כשהוא פועל, התוצאה היא טיוטת פקודה, והרישום בספרים נשאר של אדם.
המערכת
- קוראת את הקובץ, מנקה ומדלגת על כפילויות
- מסווגת לפי כללי המשרד ומסמנת תנועות חריגות
- מציעה התאמה עם ציון ונימוק בעברית
- פותחת משימה לכל תנועה בלי הצעה
- בונה טיוטת פקודת סילוק אחרי אישור
אתם
- מורידים את הדף מהבנק ומעלים אותו
- כותבים את כללי הסיווג
- מאשרים, דוחים או מתאימים ידנית
- מחליטים על כל התאמה שיש בה הפרש
- רושמים את הפקודה בספרים, ומתקנים בפקודה הפוכה
כללי בנק
שורות שחוזרות כל חודש, כמו עמלות בנק או הוראות קבע, לא צריכות החלטה חדשה בכל פעם. המשרד כותב כלל, למשל: אם התיאור מכיל מילה מסוימת, זו עמלת בנק, ואלה חשבון החובה וחשבון הזכות.
- תנאים אפשריים: טקסט בתיאור, שם הצד השני, טווח סכום וכיוון התנועה.
- כלל של לקוח מסוים קודם לכלל של כל המשרד, ובין כללים מאותה רמה קובע סדר העדיפות שהמשרד קבע.
- המערכת סופרת כמה פעמים כל כלל הופעל, וכל שינוי בכלל נרשם.
תנועה שסווגה לפי כלל עדיין פותחת משימת אימות קצרה, כדי שמישהו יראה אותה. כלל אף פעם לא רושם בספרים לבד.
דוח התאמת הבנק ובדיקות נוספות
דוח התאמת בנק
הדוח מציב זה מול זה את היתרה לפי הספרים, כלומר החשבון של הבנק בהנהלת החשבונות, ואת היתרה לפי הבנק. היתרה לפי הבנק היא היתרה האחרונה שהופיעה בדף שנקלט. כשאין כזאת, המערכת מחשבת אותה מסכום התנועות ומסמנת זאת בדוח. מתחת מופיעים הפריטים הפתוחים: תנועות שלא הותאמו, מסודרות לפי גיל החוב, ופקודות סילוק שעוד מחכות לרישום. הדוח לקריאה בלבד.
לצידו יש בדיקה של חשבונות הבקרה: הלקוחות מול החשבוניות הפתוחות, הספקים מול החובות הפתוחים לספקים, והבנק מול היתרה שנקלטה. כשיש פער, המערכת מציגה אותו ואת הסיבה הסבירה, ופער כזה עוצר את סגירת החודש.
התאמת דף חשבון של ספק
המשרד מדביק את דף החשבון שהספק שלח, והמערכת משווה אותו לחובות הפתוחים לאותו ספק בספרים. התוצאה מחולקת לשלוש רשימות: מה שמופיע אצל הספק ולא בספרים, מה שמופיע בספרים ולא אצל הספק, ומסמכים שהסכום שלהם שונה. זו תצוגה בלבד, והיא לא כותבת דבר.
דף כרטיס אשראי: בדיקת קבלות בלבד
המשרד מעלה את הדף החודשי של חברת האשראי, כקובץ CSV או Excel. המערכת מזהה את המבנה של ישראכרט, כאל ומקס, ואחרים נקראים כקובץ כללי עם תאריך, סכום, בית עסק וכרטיס. הסכום שנבדק הוא סכום החיוב בשקלים, ובחיוב במטבע חוץ נשמר גם הסכום המקורי לתצוגה. כשהדף מדפיס סכום כולל, המערכת בודקת שהסכום שקראה זהה לו, ודף שהיא לא מצליחה למפות נדחה.
אחר כך כל חיוב מושווה לקבלות שהעובדים הגישו בדוחות ההוצאות שלהם. חיוב בלי קבלה מופיע ברשימה, וזה הפער שהמשרד צריך לסגור. הבדיקה הזאת לא כותבת לספרים דבר: לא פקודה ולא תנועות.
תשלום לספק, ניכוי במקור וקובצי מס״ב
כשהמשרד רושם שספק קיבל תשלום, המערכת מכינה את הרישום החשבונאי. הסכום שנסגר מול הספק מתחלק לשלושה: הניכוי במקור שהמשרד חייב להעביר, מקדמה שכבר שולמה לספק אם הייתה, והסכום נטו שיצא מהבנק.
שיעור הניכוי במקור לא מומצא. הוא נלקח מהאישור של הספק, כפי שרואה החשבון הזין אותו, או משיעור שהוזן במפורש לאותו תשלום. ספק שמסומן לניכוי ואין לו שיעור, התשלום שלו לא יירשם.
| חשבון | חובה | זכות |
|---|---|---|
| ספקים | 11,700.00 | |
| ניכוי במקור לשלם | 585.00 | |
| מקדמות לספקים | 1,000.00 | |
| בנק | 10,115.00 | |
| סה״כ | 11,700.00 | 11,700.00 |
הפקודה נוצרת כטיוטה ועוברת את אותו אישור ורישום של כל פקודה. את התשלום עצמו המשרד או הלקוח מבצעים בבנק שלהם.
קובצי מס״ב: קובץ בלבד, והמשרד מעלה אותו
מס״ב הוא המסלקה הבין בנקאית להעברות מרוכזות. קובץ מס״ב מפרט הרבה תשלומים בבת אחת, והמשלם מעלה אותו לבנק שלו כדי לבצע אותם. המערכת מכינה קבצים כאלה, ולא שולחת אותם לשום מקום.
- קובץ שכר: נבנה בפורמט הרשמי מתוך התלושים הסופיים של חודש שכר נעול. המשרד מוריד את הקובץ ומעלה אותו בעצמו לבנק של הלקוח. עובד שחסרים לו פרטי בנק לא נכלל, והוא מופיע ברשימה נפרדת. הפרטים נמצאים בהדרכה שכר ועובדים.
- קובץ ספקים: נבנה מתוך תשלומי הספקים שנרשמו, בסכום נטו. הוא תמיד טיוטה מסומנת, והשורה הראשונה שלו אומרת שהוא לא מיועד להגשה, כך שבנק לא יקבל אותו. אם לאחד הספקים חסרים פרטי בנק או מספר עוסק, הקובץ לא נבנה בכלל.
כסף לא זז מתוך המערכת. היא לא משלמת לספקים, לא מעבירה משכורות ולא שולחת קבצים לבנק. כל תשלום מתבצע על ידי המשרד או הלקוח, בבנק שלהם.
תשלומים מלקוחות ותזכורות
כשלקוח של העסק משלם חשבונית, המשרד רושם את התשלום. יתרת החשבונית מתעדכנת, ולתשלום שמקושר לחשבונית מופקת קבלה. תשלום גבוה מיתרת החשבונית נדחה. לתשלום שלא מקושר לחשבונית נבנית טיוטת פקודה של תקבול. מי שהציע את התשלום לא יכול גם לרשום אותו, וזו הפרדת תפקידים.
ללקוחות עם חשבוניות באיחור אפשר להכין תזכורות במייל, בטון שעולה בהדרגה: תזכורת ידידותית, תזכורת תקיפה, התראה אחרונה ומסירה לגבייה, לפי מספר ימי האיחור. לקוח בלי כתובת מייל מדולג, חשבונית ששולמה לא נכללת, ויש מרווח זמן בין תזכורת לתזכורת.
כברירת מחדל התזכורות נשמרות כטיוטות לבדיקה, ולא יוצאות. שליחה בפועל דורשת שהמשרד יפעיל אותה בהגדרות, ועוד אישור מפורש בכל שליחה. הרצה יומית אוטומטית קיימת רק למשרד שבחר בה, וגם אז התוצאה היא טיוטות, אלא אם הופעלה גם השליחה. השליחה היא במייל בלבד.
לוח מזומנים ותחזית תזרים
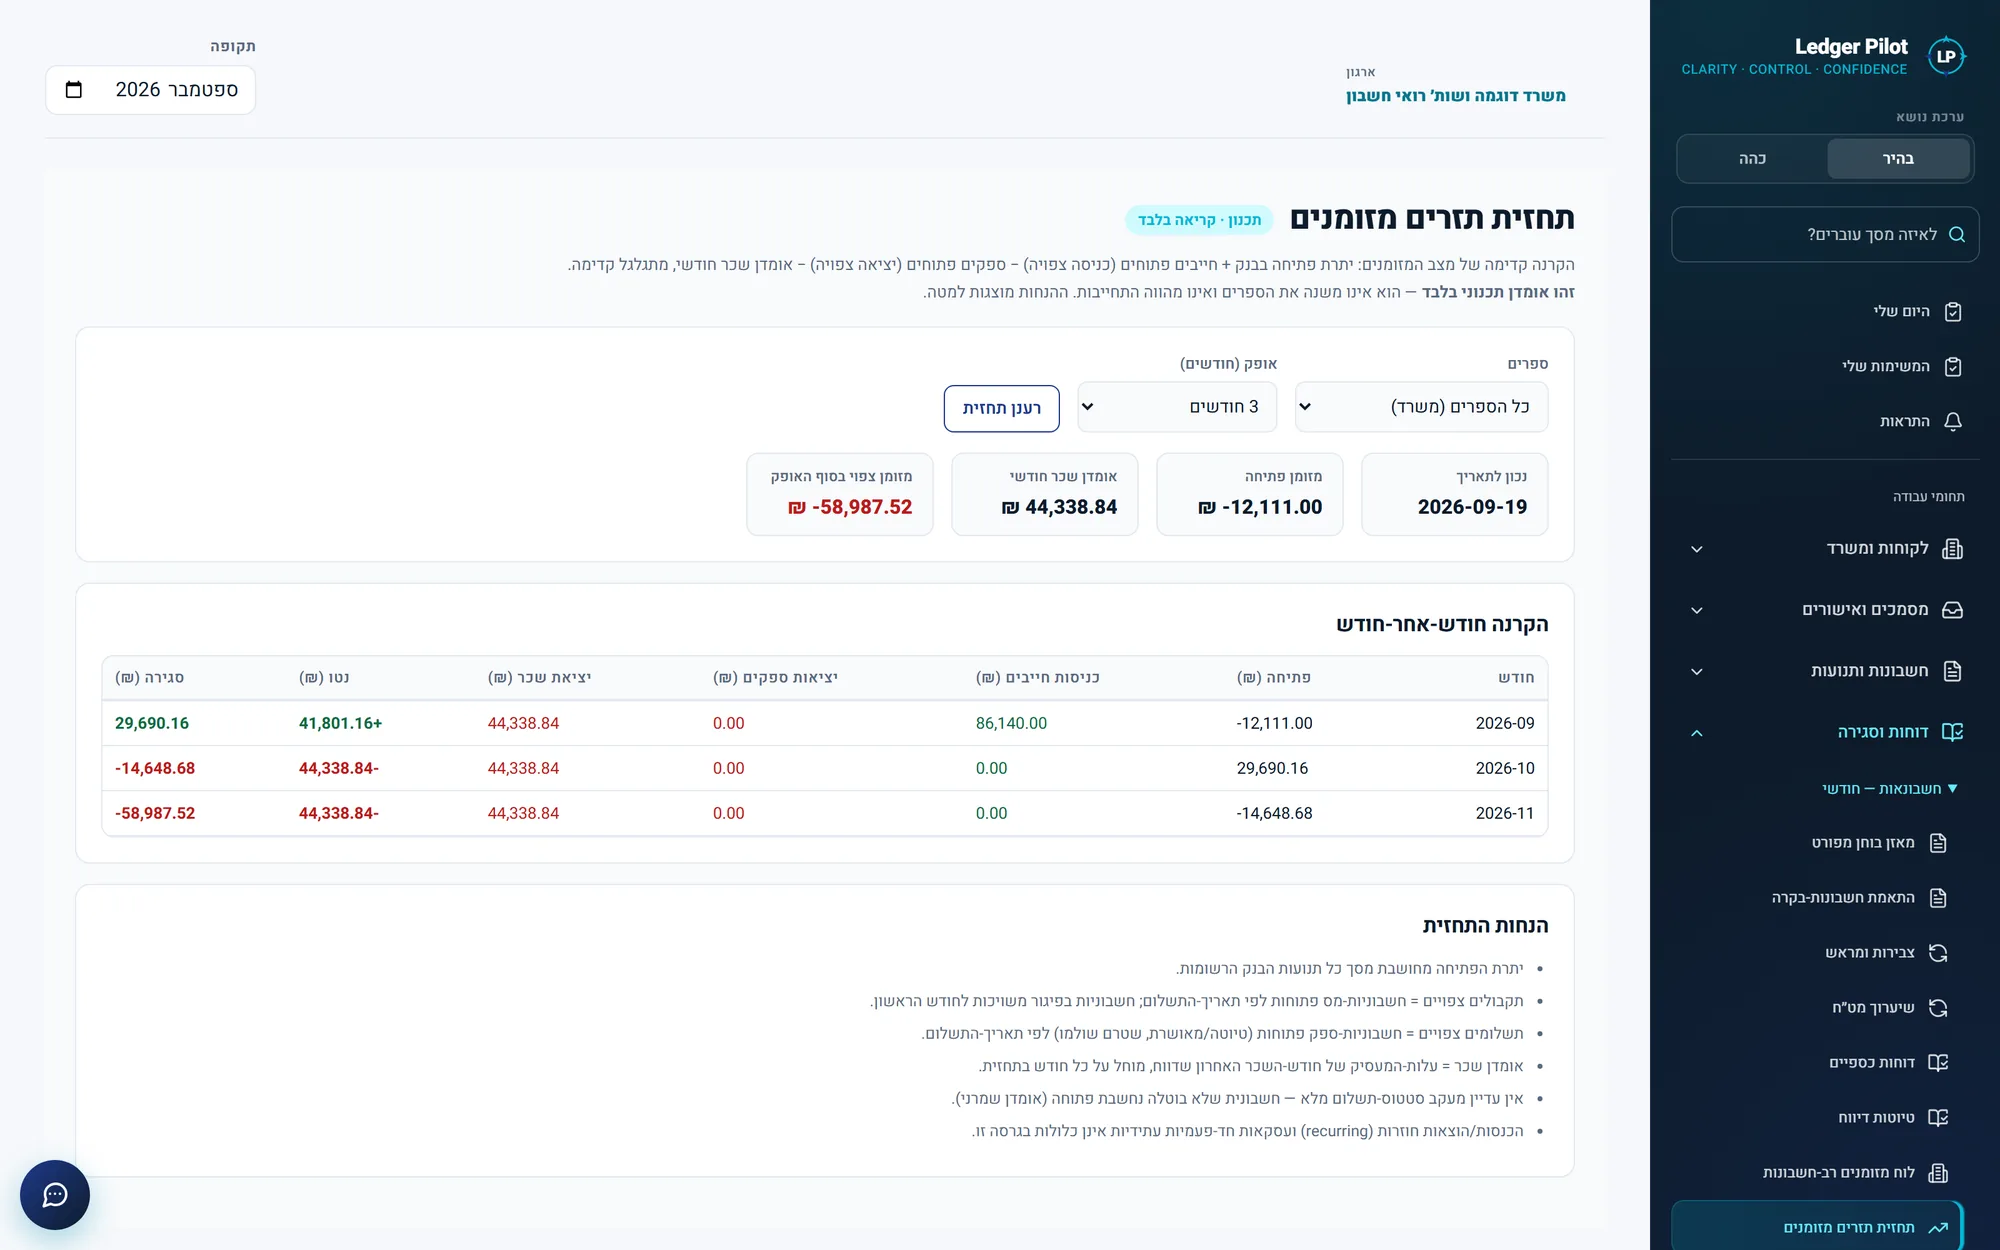
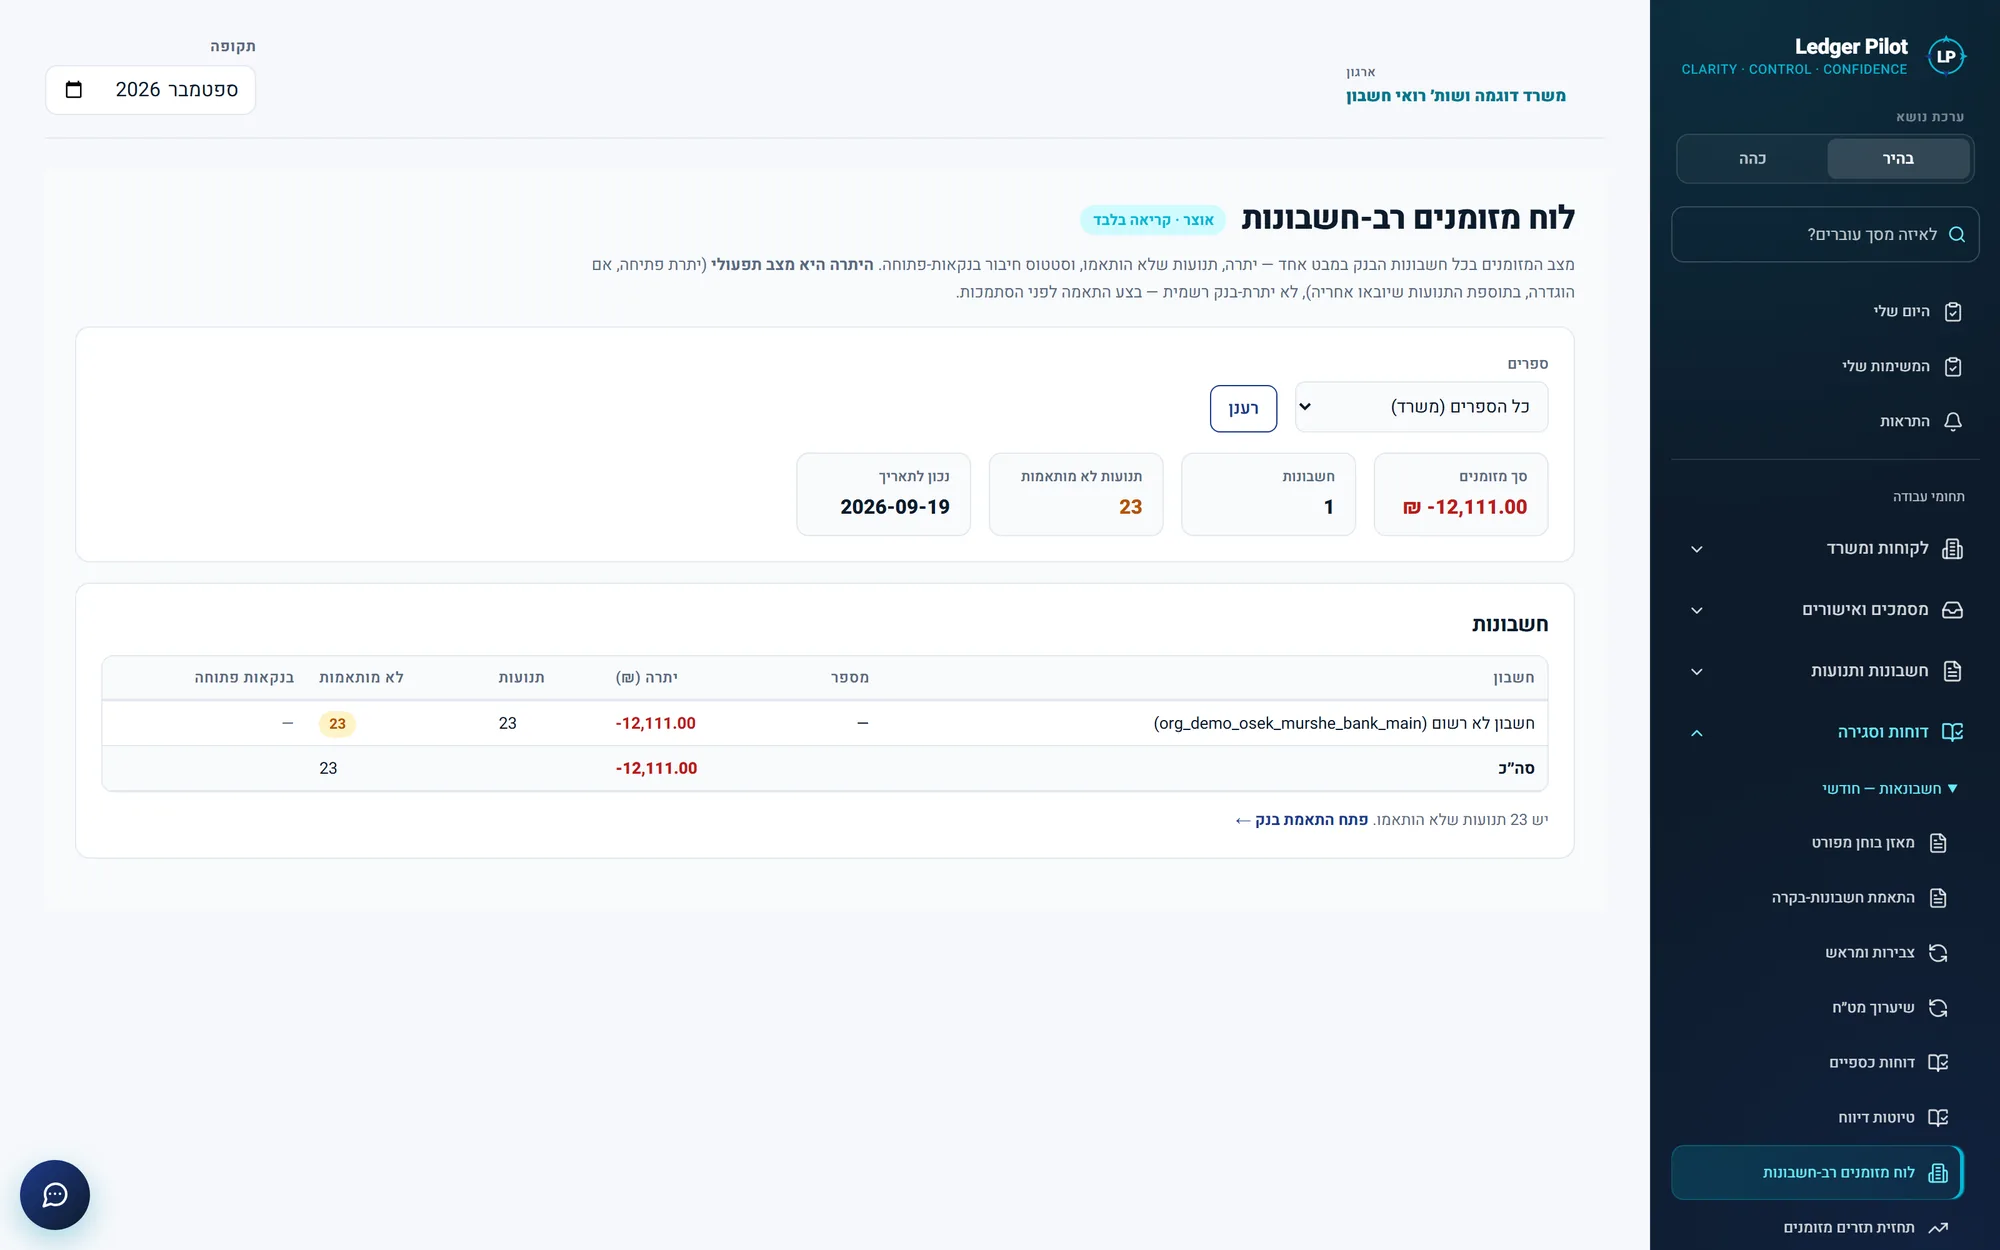
לוח המזומנים מראה איפה הכסף נמצא בכל חשבונות הבנק: יתרה לכל חשבון, מספר התנועות וכמה מהן עוד לא הותאמו. היתרה מחושבת מהתנועות שנקלטו, והמסך אומר זאת במפורש: זה מצב תפעולי, לא יתרה רשמית של הבנק.
תחזית התזרים מעריכה את מצב המזומנים בחודשים הבאים. היא מתחילה מהיתרה בבנק, מוסיפה את החשבוניות הפתוחות של לקוחות לפי מועד התשלום שלהן, מחסירה את החובות הפתוחים לספקים ומחסירה אומדן של השכר. פריט שמועדו כבר עבר נכנס לחודש הראשון. כל חשבונית שלא בוטלה נחשבת פתוחה, כך שהתחזית שמרנית. ההנחות מוצגות בעברית מתחת לטבלה, והתחזית לא משנה דבר בספרים.